
MONTEVIDEO (Infoesfera/E.V.) – Antel no publica balances comerciales desagregados con el volumen exacto de terminales vendidos por fabricante, al tratarse de información comercial estratégica y bajo acuerdos de confidencialidad con las marcas.
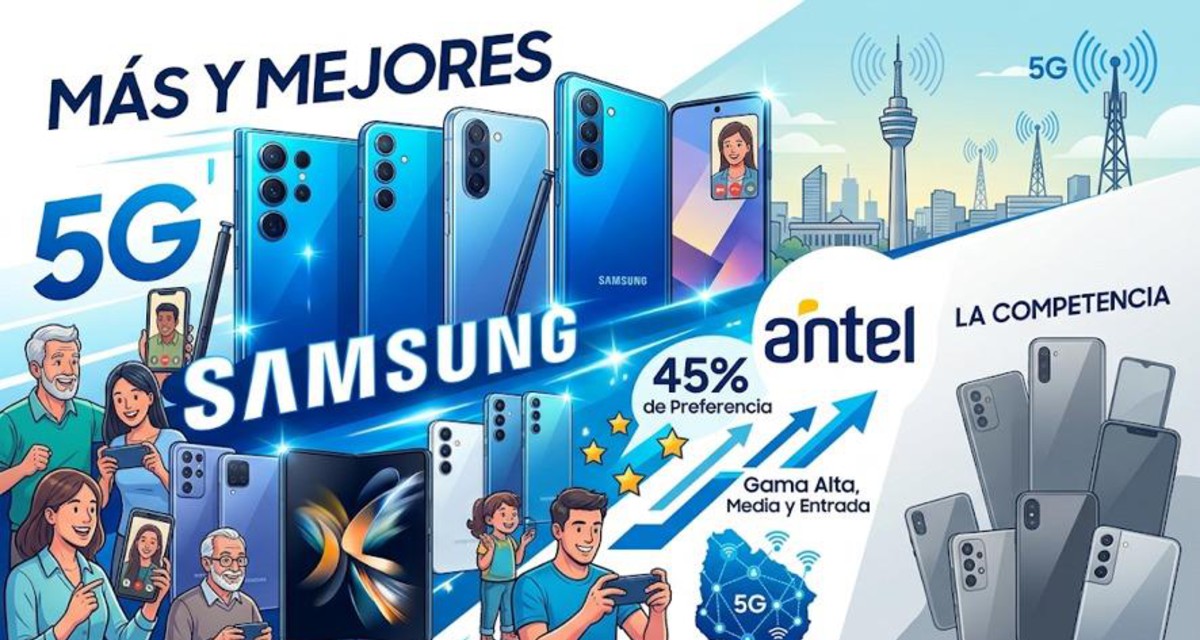
Sin embargo, a partir de los datos de importación de equipos en Uruguay, el tráfico de dispositivos en redes nacionales y la presencia en el catálogo oficial de la operadora, se puede dimensionar la proporción con bastante precisión:
Estimación y cuota de mercado en Antel
- Proporción estimada en ventas directas: Entre el 40% y el 45% del total de teléfonos vendidos por Antel corresponden a Samsung. Son una amplia mayoría en relación con cada una de las otras marcas.
- Presencia en el parque activo de Antel: En el ecosistema móvil de Uruguay, Samsung concentra entre un 35% y 36% de los dispositivos activos, compitiendo cabeza a cabeza con Apple por el primer lugar (con la salvedad de que Apple canaliza gran parte de su venta fuera de la operadora o vía retail libre, mientras que Samsung domina fuertemente la venta subsidiada y financiada en planes contractuales de Antel).
¿Cómo se distribuye la venta frente a las demás marcas?
La venta de terminales en Antel se concentra principalmente en cuatro grandes jugadores:
|
Fabricante |
Participación estimada en ventas de Antel |
Perfil de demanda |
|
Samsung |
~40% - 45% |
Lidera en volumen gracias a la serie Galaxy A (gama de entrada y media), además de promociones de recambio (Eco Canje) en las series Galaxy S. |
|
Xiaomi / Redmi |
~20% - 25% |
Principal competidor en gama media y baja, con fuerte penetración en venta atada a contratos accesibles. |
|
Apple (iPhone) |
~12% - 18% |
Alta facturación pero menor volumen relativo por precio, concentrado en planes pospago altos y gama prémium. |
|
Motorola |
~10% - 15% |
Tradicionalmente fuerte en gamas de entrada y media con planes corporativos y masivos. |
|
Otros (Honor, TCL, etc.) |
~5% |
Presencia residual o de nicho en el catálogo subsidiado. |
Factores que impulsan a Samsung en Antel
- Amplitud de catálogo: Es la marca con mayor cantidad de referencias activas en cuotas y contratos (desde la serie Galaxy A económica hasta los plegables Z Fold/Flip y serie S).
- Planes de recambio oficiales: Antel y Samsung mantienen convenios directos permanentes de entrega de usados (Plan Recambio / Eco Canje), lo que canaliza una proporción desproporcionadamente alta de renovaciones hacia la marca surcoreana en comparación con el mercado libre.
En la tienda oficial de Antel en Uruguay, el catálogo activo de Samsung suele mantener de forma simultánea entre 12 y 16 modelos distintos de celulares (sin contar variantes de almacenamiento o color).
La oferta se estructura principalmente en tres familias:
1. Gama de entrada y media (Serie Galaxy A)
Es el segmento de mayor rotación por planes contractuales y recambio masivo. Suele contar con unos 5 a 6 modelos vigentes:
- Entrada: Galaxy A06 / A16 (modelos económicos atados a planes de menor cargo mensual).
- Media / Media-alta: Galaxy A26, A36, A37 y A57 (equipos con conectividad 5G y pantalla AMOLED).
2. Gama alta / Premium (Serie Galaxy S)
Suelen estar disponibles entre 4 y 5 modelos, incluyendo la generación vigente y la edición FE (Fan Edition):
- Edición Fan: Galaxy S25 FE / S26 FE.
- Línea insignia estándar y Plus: Galaxy S26 y Galaxy S26+.
- Línea prémium / fotografía: Galaxy S26 Ultra.
3. Plegables (Serie Galaxy Z)
Generalmente mantienen 2 o 3 opciones orientadas a planes de gama alta:
- Formato compacto / concha: Galaxy Z Flip (por ejemplo, Z Flip8 / Z Flip5 en liquidación/open box).
- Formato libro / productividad: Galaxy Z Fold (Z Fold8 / Z Fold8 Ultra).
No hay dudas que en el público de ANTEL Samsung es el más vendido y el que cuenta con los equipos de mejor calidad.
Por otro lado, ANTEL lidera ampliamente el mercado, concentrando alrededor del 50% de las líneas móviles activas (unos 2,45 millones de servicios). Además, en banda ancha móvil y tráfico de datos su cuota supera el 60%.
Tigo (anteriormente Movistar) se ubica en el segundo lugar con aproximadamente el 27% de las líneas activas (unos 1,34 millones de clientes).
Claro ocupa la tercera posición con cerca del 23% del mercado (unos 1,14 millones de clientes).
¿Qué perfil de público tiene cada una?
- Antel: es la compañía más transversal y masiva. Concentra la mayor base de planes contractuales (pospago) de largo plazo, el grueso de las cuentas corporativas del Estado e instituciones, y un público fiel por cobertura territorial y velocidad en fibra/5G. Al tener la mayor cuota de clientes con contrato, es el mayor comprador y subsidiador de terminales nuevos en el país.
- Tigo: históricamente fuerte en el segmento pospago de clase media y alta, profesionales y empresas privadas, con alta penetración en Montevideo y la costa sur.
- Claro: ha fundamentado buena parte de su crecimiento en planes prepagos, promociones agresivas de recarga y paquetes de roaming regional económico (América sin frontera), atrayendo a un público más sensible al precio.
2. Cómo se posiciona Samsung en relación con las tres operadoras
En Uruguay, Samsung es el fabricante número uno en presencia total en redes móviles, con una cuota de tráfico de dispositivos en torno al 32% - 35% (compitiendo de cerca con Apple, aunque Apple se vende mayoritariamente liberado por importación directa o cadenas de retail).
A nivel de operadoras, el peso de Samsung varía notablemente:
|
Operador |
Peso de Samsung en su catálogo/ventas |
Estrategia y dinámica de la marca |
|
Antel |
Muy Alto (~40%) |
Es el socio comercial y canal de distribución más fuerte de Samsung en Uruguay. Se destaca por los planes de entrega de usados (Plan Recambio / Eco Canje), lanzamientos conjuntos con preventa exclusiva y planes contractuales financiados hasta en 24 cuotas. |
|
Tigo |
Equilibrado (~30% - 35%) |
Samsung lidera en volumen, pero compite de forma mucho más reñida con los iPhone (Apple) en planes premium y con Motorola en contratos corporativos o de gama media. |
|
Claro |
Competitivo / Segmentado (~25% - 30%) |
Aunque vende Samsung (especialmente la serie Galaxy A de entrada), Claro tiene una proporción mucho más alta de venta de Xiaomi/Redmi y terminales accesibles de marcas asiáticas para su público prepago y planes de entrada. |
Antel no solo tiene el doble de público que sus competidoras individuales, sino que para Samsung representa su principal vidriera y motor de colocación de terminales en el mercado formal uruguayo.
El despliegue de la tecnología 5G en Uruguay presenta una marcada asimetría a favor de Antel frente a las operadoras privadas. La empresa estatal picó en punta tras la subasta de espectro realizada por la URSEC y ha sostenido un ritmo de inversión muy superior al de sus competidores.
1. Cuota de infraestructura 5G (Radiobases activas)
La diferencia en volumen de antenas e inversión en radiobases 5G en el país es contundente:
|
Operador |
Participación en radiobases 5G |
Sitios estimados |
Enfoque de cobertura |
|
Antel |
~75% - 80% |
> 800 sitios activos |
Despliegue nacional: Montevideo, capitales departamentales y principales centros urbanos e industriales. |
|
Tigo |
~15% - 17% |
~170 - 190 sitios |
Concentrado fuertemente en Montevideo, área metropolitana y corredor costero (Canelones / Maldonado). |
|
Claro |
~7% - 9% |
~80 - 90 sitios |
Muy focalizado en puntos específicos de alta demanda en Montevideo. |
2. Situación de Antel
- Liderazgo indiscutido: concentra más de tres cuartas partes de las radiobases 5G operativas.
- Cobertura territorial: es la única operadora con presencia de 5G estructurada en los 19 departamentos. Tras cubrir Montevideo y el conurbano, extendió su red a capitales del interior (Salto, Paysandú, Rivera, Maldonado, Colonia) y zonas suburbanas e industriales.
- Ventaja estructural: Antel aprovecha su propia infraestructura de fibra óptica troncal y de última milla para alimentar de transporte de alta capacidad (backhaul) a cada radiobase, lo que agiliza el encendido de celdas 5G a costos marginales menores.
3. Situación de Tigo
- Adquisición y transición: tras el acuerdo de compra de los activos de Telefónica Uruguay por parte de Millicom (Tigo), la compañía inició una fase de reorganización de inversiones.
- Estrategia comercial: su red 5G ofrece excelente rendimiento y densidad en el eje sur del país (Montevideo céntrico y costero, Ciudad de la Costa y Punta del Este en temporada).
- Limitación en el interior: fuera del área metropolitana y el litoral sur, la red de la compañía se apoya casi exclusivamente en 4G LTE, manteniendo un despliegue 5G selectivo en puntos de alto consumo de datos.
4. Situación de Claro
- El despliegue más conservador: ha mantenido un ritmo de encendido de antenas 5G pausado, sumando infraestructura a cuentagotas y concentrándose en zonas clave de la capital.
- Estrategia de negocio: prioriza la rentabilidad y la competitividad en precios dentro del mercado 4G/LTE y paquetes de roaming regional, destinando el espectro de 3.5 GHz a descongestionar zonas de tráfico denso en Montevideo más que a buscar cobertura geográfica masiva en 5G.
Desempeño y experiencia de usuario
En las zonas densas de Montevideo (Pocitos, Cordón, Centro, Carrasco) donde las tres operadoras tienen 5G activo, las velocidades de descarga son comparables y superan con holgura los 400-600 Mbps. Sin embargo, la gran diferencia radica en la continuidad de la señal: mientras que con Antel el teléfono permanece conectado a 5G en amplias franjas de la ciudad y al viajar por capitales departamentales, en los operadores privados el usuario pasa con mayor frecuencia a 4G/LTE al alejarse de los nodos centrales.
INFOESFERA - Suplemento de C | T | IA