

SALUD / POLÍTICA DE DROGAS
Cannabis regulado: qué puede aprender Uruguay del experimento que desarrolla Países Bajos
22.09.2026
MONTEVIDEO (Uypress) – La primera evaluación del experimento de producción y suministro regulado de cannabis desarrollado en Países Bajos encontró experiencias mayoritariamente positivas entre consumidores y comerciantes, aunque todavía no permite determinar sus efectos sobre el consumo, la salud, la seguridad o el mercado ilegal.
El informe fue difundido por el Centro de Investigación y Datos del Ministerio de Justicia y Seguridad neerlandés —WODC, por su sigla en neerlandés— y estudió los primeros meses de funcionamiento de una cadena cerrada de producción y venta en diez municipios.
Los resultados pueden compararse con la experiencia de Uruguay, que en 2013 se convirtió en el primer país en regular nacionalmente la producción, distribución y acceso al cannabis de uso adulto.
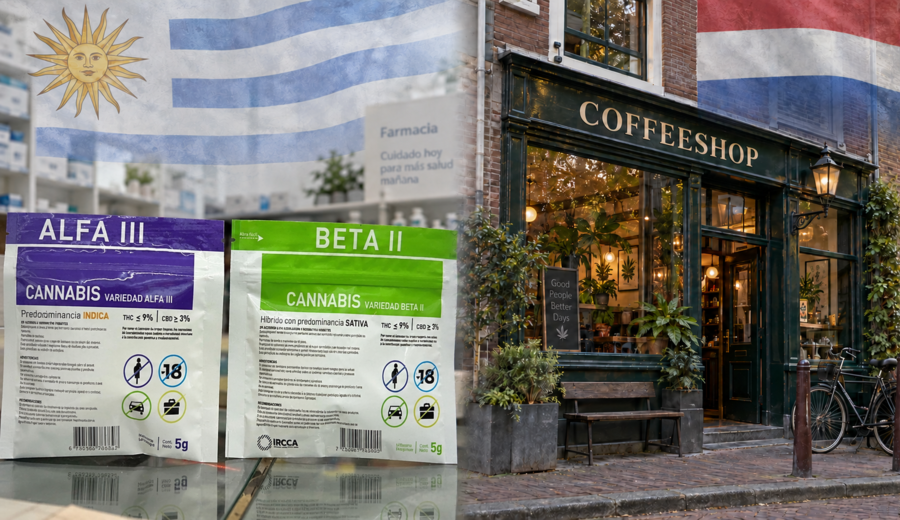
Los modelos, sin embargo, no son equivalentes. Países Bajos busca corregir la contradicción histórica que permitía la venta en los coffeeshops, pero mantenía prohibidos el cultivo y su abastecimiento. Uruguay creó tres vías reguladas: compra en farmacias, clubes de membresía y cultivo doméstico.
La comparación permite identificar algunos elementos comunes: la importancia de asegurar variedad, calidad, precios competitivos, trazabilidad y abastecimiento constante. También muestra que los efectos sobre el mercado ilegal difícilmente puedan medirse durante los primeros meses.
El experimento neerlandés
El denominado Experimento de Cadena Cerrada de Coffeeshops comenzó formalmente el 7 de abril de 2025 y tendrá una duración inicial de cuatro años.
En los diez municipios participantes, los comercios autorizados deben vender cannabis procedente exclusivamente de cultivadores seleccionados y controlados por el Estado.
La producción, el transporte y la comercialización se incorporaron a un sistema de trazabilidad destinado a verificar el recorrido del producto desde el cultivo hasta su venta.
Otros diez municipios donde continúa vigente el régimen tradicional fueron seleccionados como grupo de comparación. Esto permite observar si los eventuales cambios se deben al experimento o forman parte de tendencias más amplias.
La evaluación es realizada por Breuer&Intraval, RAND Europe y el Instituto Trimbos, por encargo del WODC. El informe final de la comisión independiente está previsto para 2028.
Más variedad y mejor valoración
La primera medición encontró que la oferta de cannabis aumentó en los municipios participantes.
Los consumidores dispusieron de más variedades de marihuana y hachís, además de nuevos productos incorporados a los menús de los establecimientos.
Los visitantes también valoraron más favorablemente la relación entre precio y calidad de la marihuana regulada que antes del comienzo del experimento.
La colaboración entre municipios, productores, comerciantes y organismos de fiscalización también se intensificó.
El informe identificó, sin embargo, dificultades durante la puesta en marcha. Entre ellas aparecieron problemas de disponibilidad y variedad —especialmente de hachís—, fallas en el sistema de trazabilidad e incertidumbre entre los comerciantes ante la posibilidad de perder clientes.
Buena parte de esos inconvenientes habría sido corregida durante los meses posteriores.
Sin cambios concluyentes en consumo o seguridad
La evaluación no encontró diferencias claras entre los municipios participantes y aquellos donde continúa funcionando el régimen anterior.
La cantidad de visitantes de los coffeeshops, la frecuencia de las visitas y el consumo declarado permanecieron, en términos generales, sin modificaciones significativas frente a la medición inicial.
Tampoco se detectaron cambios inequívocos en indicadores de salud, convivencia, seguridad y molestias para los vecinos.
El estudio no concluye que la regulación carezca de efectos. Señala que el período observado fue demasiado corto para identificarlos y que serán necesarias nuevas mediciones.
Los investigadores tampoco encontraron todavía un desplazamiento definido del mercado no regulado. La información disponible constituye una primera fotografía del proceso y no una evaluación definitiva.
Uruguay supera los 120.000 usuarios registrados
La experiencia uruguaya dispone de un período de observación considerablemente mayor.
Según el último informe del Instituto de Regulación y Control del Cannabis (IRCCA), al 30 de abril de 2026 existían 120.083 personas habilitadas para acceder legalmente al cannabis de uso adulto.
La compra en farmacias era la vía predominante, con 88.955 adquirentes vigentes, equivalentes aproximadamente al 74% del total.
Los clubes de membresía reunían a 20.798 personas y los cultivadores domésticos con registro vigente eran 10.330.
El país contaba además con 585 clubes habilitados distribuidos en los 19 departamentos. La mayor concentración se encontraba en Montevideo, con 218, y Canelones, con 172.
Entre enero y abril, el IRCCA realizó 448 fiscalizaciones, dirigidas principalmente a los clubes.
Registrarse no significa comprar regularmente
Los datos uruguayos también muestran que el número de personas registradas no equivale al de usuarios que recurren efectivamente al sistema todos los meses.
De los 88.955 adquirentes habilitados para comprar en farmacias, 34.122 realizaron al menos una adquisición durante abril de 2026.
La cifra representa aproximadamente 38% del registro correspondiente a esa vía.
Una parte de los usuarios mantiene su inscripción activa, pero compra solamente de manera ocasional. Otros pueden complementar su abastecimiento mediante intercambios informales o recurrir nuevamente al mercado no regulado cuando no encuentran el producto que desean.
La evaluación de la política uruguaya presentada por la Secretaría Nacional de Drogas también advirtió que los problemas de abastecimiento, la escasa cantidad de puntos de venta y la limitada diversidad inicial contribuyeron a mantener circuitos informales.
La variedad modificó el mercado uruguayo
La experiencia uruguaya coincide con la primera evaluación neerlandesa en la importancia de ofrecer productos capaces de responder a las preferencias de los consumidores.
El ingreso de la variedad Gamma, con una concentración de THC superior a la de las primeras opciones dispensadas, produjo un aumento significativo de las inscripciones en farmacias.
Entre diciembre de 2022 y junio de 2023 ingresaron cerca de 10.000 personas al registro. El crecimiento volvió a acelerarse posteriormente con la incorporación de Épsilon y la consolidación de Gamma.
A finales de 2024 existían 74.583 adquirentes habilitados. En abril de 2026 eran 88.955, un incremento superior a 14.000 registros en 16 meses.
Épsilon se convirtió en la variedad más producida y vendida en farmacias, por encima de Alfa, Beta y Gamma.
Estos datos sugieren que una oferta regulada no desplaza automáticamente al mercado ilegal por el solo hecho de ser legal. También debe ofrecer disponibilidad, calidad, variedad, potencia y precios que resulten competitivos.
Una reducción del narcotráfico tradicional
La evaluación de mediano plazo presentada por la Secretaría Nacional de Drogas en marzo de 2026 encontró una transformación sustancial en las formas de acceso al cannabis.
En 2014, antes de la implementación completa del sistema, el cannabis prensado procedente del narcotráfico era la vía más frecuente para 58,2% de los consumidores.
En 2024 esa proporción había descendido a 6,7%.
El acceso legal —incluidas las tres vías reguladas y el cannabis compartido por personas que lo obtuvieron legalmente— era la modalidad principal para 37,4% de los consumidores.
Al considerar únicamente las inscripciones, el mercado formal alcanzaba en 2024 a 46,7% de las aproximadamente 218.000 personas adultas que habían consumido cannabis durante los doce meses anteriores.
La diferencia entre ambos porcentajes responde a que estar registrado no significa utilizar exclusivamente el mercado regulado.
El mercado ilegal no desapareció
La caída de la venta de cannabis prensado no implicó la eliminación completa de los circuitos ilegales.
En 2024, la compra de cogollos a bocas de venta o distribuidores representaba la vía principal para 12,7% de los consumidores, prácticamente el mismo nivel registrado en 2018.
El acceso ilegal nacional alcanzaba a 29,7%. Esta categoría incluye cultivos domésticos no registrados, compras informales a cultivadores y clubes y otras formas de circulación fuera de las condiciones establecidas por la ley.
La evaluación uruguaya distingue entre el narcotráfico tradicional y un “mercado gris” integrado por intercambios o ventas de cannabis producido dentro o en las proximidades del sistema regulado.
Algunas operaciones corresponden al intercambio sin fines comerciales entre personas cercanas. Otras implican ventas de excedentes y pueden llegar a conectarse con redes ilegales.
Por eso, la reducción del narcotráfico clásico no significa que todo el cannabis consumido fuera del mercado formal haya desaparecido.
Qué ocurrió con el consumo
La evidencia uruguaya no muestra que la regulación haya provocado un incremento abrupto del consumo.
En la población general, las prevalencias crecían desde antes de aprobarse la Ley 19.172 y continuaron aumentando hasta 2018. Desde entonces muestran una estabilización que deberá confirmarse mediante futuras mediciones.
La frecuencia del consumo intenso —diario o varias veces por semana— se mantuvo relativamente estable.
Entre los estudiantes de enseñanza media, las prevalencias crecieron hasta 2016, permanecieron estables entre ese año y 2021 y descendieron significativamente en la medición de 2024.
La edad media de inicio se mantiene próxima a los 15 años desde 2014. La evaluación concluyó que no se produjo una intensificación del consumo adolescente atribuible a la regulación.
El informe uruguayo advierte, no obstante, que todavía existen áreas con información insuficiente. Entre ellas se encuentra la conducción bajo los efectos del cannabis, debido a que los controles de tránsito no han sido sistemáticos ni utilizaron siempre los mismos dispositivos.
Dos experiencias en momentos diferentes
El experimento neerlandés dispone de una ventaja metodológica: compara municipios participantes con otros donde el sistema no fue modificado.
Uruguay, en cambio, aplicó una política nacional y no cuenta con un grupo interno equivalente que permita aislar completamente sus efectos de otros cambios sociales y culturales.
La fortaleza uruguaya es el tiempo transcurrido. Después de más de ocho años de funcionamiento conjunto de las tres vías, existen series históricas sobre registros, ventas, consumo y formas de acceso.
Los datos neerlandeses todavía no permiten determinar si la cadena cerrada reducirá la participación del mercado ilegal. La experiencia uruguaya indica que ese desplazamiento es posible, pero gradual e incompleto.
Las primeras conclusiones
La comparación permite extraer cinco conclusiones provisionales.
La primera es que la legalidad no garantiza por sí sola la adhesión de los consumidores. El sistema debe competir con el mercado ilegal en disponibilidad, variedad, calidad y precio.
La segunda es que los problemas de abastecimiento pueden debilitar rápidamente la confianza en el canal regulado y empujar a los usuarios hacia circuitos informales.
La tercera es que la trazabilidad y los controles de calidad generan beneficios sanitarios, pero su implementación tecnológica puede producir dificultades operativas durante la fase inicial.
La cuarta es que la reducción del narcotráfico debe medirse durante períodos prolongados. Los primeros meses del experimento neerlandés son insuficientes, mientras Uruguay comenzó a mostrar transformaciones más claras después de varios años.
La quinta es que desplazar el mercado criminal no equivale necesariamente a eliminar toda circulación no regulada. El caso uruguayo demuestra que puede disminuir la venta tradicional y, al mismo tiempo, expandirse un mercado gris de intercambios y excedentes.
Los primeros resultados de Países Bajos no confirman ni refutan todavía la efectividad de su modelo. La experiencia uruguaya sugiere que la evaluación deberá concentrarse menos en el número inicial de establecimientos y más en la capacidad del sistema para mantener una oferta confiable, atraer a los consumidores y reducir sostenidamente su contacto con las redes criminales.
UyPress - Agencia Uruguaya de Noticias

