

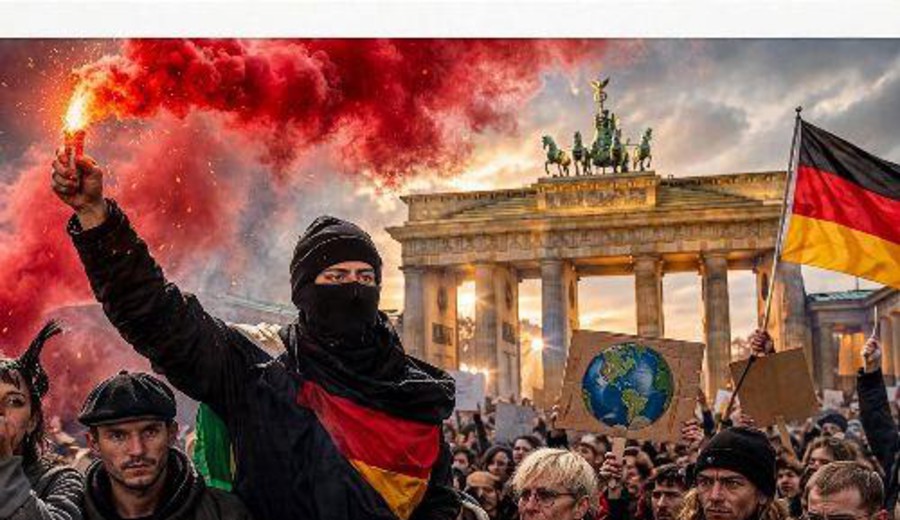
La encrucijada de Alemania: del milagro de la Economía Social al ¡No llego a fin de mes! Michael Mansilla
05.11.2026
Alemania, otrora potencia económica de Europa, se enfrenta a una situación crítica marcada por el estancamiento del crecimiento, el declive industrial y obstáculos estructurales. Debe decidir entre mantener el gigantesco "estado del bienestar social" o poner rumbo a reformas liberales.
Los pilares fundamentales de la economía alemana contemporánea se remontan a más de 70 años atrás, establecidos por Konrad Adenauer durante su cancillería entre 1949 y 1963 y por su adjunto y ministro de Economía, Ludwig Erhard, quien fue canciller entre 1963 y 1966.
Adenauer se centró en enmendar las leyes del Tribunal Constitucional para convertirlo en un referente en la defensa de los derechos ciudadanos y la regulación de la vida política y las autoridades. También reformó el Bundesbank (el banco central alemán), garantizando su independencia y transparencia para mantener la estabilidad monetaria y evitar así que se repitiera la catastrófica hiperinflación que azotó la República de Weimar entre 1921 y 1923.
Erhard se centró en establecer una economía social de mercado (Soziale Marktwirtschaft), tal como la concibió el teórico Alfred Müller-Armack: un punto intermedio entre los extremos de las economías planificadas y de libre mercado. Esta economía combinaba las ventajas de las economías de mercado (libre empresa, fijación de precios, competencia) con la protección de los ciudadanos frente a los monopolios y el desempleo, la prestación de asistencia social en caso de enfermedad y todo dentro de un gigantesco sistema de seguridad social.
Gradualmente, este sistema se extendió por toda Europa, culminando en tratados que reconocieron la "economía social de mercado" como uno de los principales objetivos de la Unión Europea.
Volkswagen fue una de las primeras empresas en adoptar el nuevo modelo económico. El New York Times describió el Beetle (Escarabajo, Fusca) como un símbolo del «milagro» económico alemán. A diferencia de otros coches diseñados para la élite (como Ford, Citroën o Fiat), el Beetle era pequeño, asequible y robusto, lo que permitió que millones de personas pudieran tener uno (se vendieron 21,5 millones). Esto lo convirtió en una fuente vital de divisas.
Adenauer y Erhard crearon la economía social de mercado, un punto intermedio entre los extremos de las economías planificadas y de libre mercado. Bajo el lema «Riqueza para todos», se aprobó una ley para privatizar parcialmente Volkswagen. Se emitieron acciones y se animó tanto a los empleados como al público en general a comprarlas. Poco después de que comenzara la cotización, el precio de las acciones se duplicó con creces.
Desafíos para el modelo.
El primer desafío al modelo económico alemán surgió con la reunificación de Alemania Oriental y Occidental en 1990. Las nefastas consecuencias de la crisis inmobiliaria estadounidense en 2008 fueron otro. Estos acontecimientos ejercieron presión sobre el sistema bancario alemán (el mayor de Europa), que había sido diseñado para ser resiliente y capaz de absorber impactos.
Este sistema distingue entre bancos comerciales (tanto especializados como no especializados), cajas de ahorros públicas, bancos cooperativos y bancos regionales, estos últimos centrados exclusivamente en la financiación de proyectos de infraestructura.
La reunificación provocó un aumento de los préstamos morosos, mientras que la crisis de 2008 dejó huella en el sector inmobiliario y la banca de inversión. Alemania respondió con una oleada de fusiones y adquisiciones en su sector bancario. Se cancelaron los activos improductivos, se utilizaron fondos públicos para brindar apoyo, se consolidaron las deudas bancarias y se prohibió temporalmente la venta en corto de acciones de bancos, compañías de seguros y otras entidades.
Tras haber superado estas crisis, Alemania siguió siendo el motor de la economía de la UE, pero la pandemia de COVID-19 y la guerra en Ucrania cambiaron drásticamente su suerte, convirtiendo a la mayor economía de la eurozona en el "enfermo de Europa". La economista Isabella Weber señala que el crecimiento de Alemania desde finales de 2019 ha rondado el 0,3%, mientras que Francia ha alcanzado el 3,8% y Estados Unidos el 9,4%.
Estas crisis impactaron gravemente al sector industrial, pilar de la economía alemana, que representa alrededor de una quinta parte de su riqueza total. Hoy en día, el sector aún se encuentra un 9 % por debajo de sus niveles previos a la COVID-19 y se enfrenta a tres desafíos relacionados con la energía, la demanda interna y la demanda externa.
La demanda interna también se ha ralentizado debido a la inflación y al aumento de los tipos de interés. La inflación alcanzó el 6,9 % en 2025, la tasa más alta desde la crisis petrolera de la OPEP de 1973. El Banco Central Europeo (BCE) elevó los tipos de interés de referencia del 0 % entre 2022-26 al 4-4,75 %, incrementando el coste de la deuda. La vicepresidenta del Bundesbank, Claudia Buch, advirtió contra la complacencia ante la reciente bajada de los tipos de interés, ya que es posible que vuelvan a subir.
La pandemia y la guerra en Ucrania cambiaron drásticamente el rumbo de Alemania, convirtiendo a la mayor economía de la eurozona en el "enfermo de Europa".
La guerra de Ucrania, la interrupción del suministro energético ruso y la nueva inestabilidad en Oriente Próximo están poniendo a prueba el modelo económico alemán. A estos problemas se suma la competencia de China en la industria automotriz y tecnológica, que amenaza uno de los principales pilares de la prosperidad de Alemania: su capacidad manufacturera y exportadora.
Durante décadas, Alemania construyó buena parte de su prosperidad industrial sobre una combinación de energía relativamente barata, tecnología avanzada, mano de obra cualificada y una fuerte orientación hacia las exportaciones. Su industria química, siderúrgica, automotriz y de maquinaria dependía de un suministro energético abundante y competitivo, mientras que Rusia proporcionaba una parte considerable del gas natural utilizado por las empresas y los hogares alemanes.
La invasión rusa de Ucrania en febrero de 2022 quebró ese esquema. La reducción y posterior interrupción de los suministros de gas ruso obligaron a Berlín a reorganizar rápidamente su abastecimiento energético, recurrir a importaciones de gas natural licuado (GNL), aumentar las compras a otros proveedores europeos y acelerar la diversificación de sus fuentes de energía. Alemania construyó terminales flotantes de GNL y reforzó sus conexiones con los mercados internacionales, pero la sustitución del gas ruso no significó recuperar automáticamente las condiciones económicas anteriores. El país quedó más expuesto a los precios internacionales y a la competencia de compradores asiáticos por los mismos cargamentos de gas.
El problema adquirió una nueva dimensión con la guerra de Irán y las alteraciones del tráfico marítimo en el estrecho de Ormuz, una de las principales rutas mundiales para el transporte de petróleo y gas. La amenaza de interrupciones en ese corredor estratégico provocó aumentos de los precios internacionales de los hidrocarburos y encareció los combustibles, el transporte y numerosos insumos industriales. Aunque Alemania no depende directamente del petróleo iraní, su economía está expuesta a las consecuencias de cualquier perturbación importante del mercado energético mundial.
El impacto se extiende mucho más allá de las estaciones de servicio. El encarecimiento del petróleo y del gas repercute en la producción de fertilizantes, productos químicos, plásticos, acero, vidrio y materiales de construcción. También incrementa los costes logísticos y reduce el poder adquisitivo de los consumidores. En junio de 2026, el Ministerio Federal de Economía alemán ya advertía que la guerra en Oriente Próximo y el aumento de los precios energéticos y de las materias primas estaban debilitando la actividad industrial y las expectativas de recuperación económica.
Los precios de la energía en Alemania se mantuvieron bajos durante años gracias al suministro constante de gas ruso, pero tras la invasión rusa de Ucrania y la imposición de sanciones, los gasoductos se cerraron rápidamente y se buscaron proveedores alternativos. Desde entonces, los precios de la energía en Alemania han sido elevados. Esto ha reducido la productividad en las industrias de alto consumo energético en aproximadamente un 17 % en comparación con la situación anterior a la invasión.
La crisis también reabre el debate sobre la matriz energética alemana. La transición hacia las energías renovables, impulsada por la denominada Energiewende, ha permitido ampliar considerablemente la generación eólica y solar, pero todavía existen dificultades para garantizar un suministro estable y competitivo durante todos los períodos del año. La eliminación de la energía nuclear, completada en abril de 2023, aumentó la importancia de otras fuentes de generación, especialmente las no renovables, el carbón y el gas natural. La necesidad de contar con centrales de respaldo, redes eléctricas más amplias, sistemas de almacenamiento y nuevas infraestructuras de hidrógeno representa un desafío tecnológico y financiero considerable.
Los consumidores ya no reclaman en producir electricidad limpia y ecológica, sino en conseguir que esa electricidad sea accesible para los hogares y tenga un precio suficientemente competitivo para sostener una industria que consume enormes cantidades de energía. La Agencia Internacional de Energía ha advertido que el gas natural continúa representando aproximadamente un tercio del consumo energético final alemán y que los elevados costes de este combustible constituyen un riesgo para la competitividad industria. Pero se ampliado el uso de carbón barato proveniente de West Virginia (EE. UU) e incluso se vuelto a utilizar el lignito y la turba procedente Polonia, especialmente en las zonas rurales del este alemán para electricidad, calefacción y cocina.
La competencia china y la crisis de la industria automotriz.
A las dificultades energéticas se suma un desafío que puede resultar todavía más profundo para el modelo económico alemán: la creciente competencia industrial de China. Durante décadas, las empresas alemanas dominaron segmentos importantes del mercado mundial de automóviles, maquinaria y equipamiento industrial. Sin embargo, China ha desarrollado una capacidad manufacturera que combina costes competitivos, producción a gran escala, dominio de numerosas cadenas de suministro y avances tecnológicos en baterías, electrónica y vehículos eléctricos.
La industria automotriz constituye el ejemplo más evidente de este cambio. Fabricantes chinos como BYD, Geely y SAIC han conseguido ampliar su presencia internacional mediante automóviles eléctricos e híbridos que compiten con los modelos de Volkswagen, BMW y Mercedes-Benz. La ventaja china no se limita al precio de venta: también comprende el control de buena parte de la cadena de producción de baterías, el procesamiento de minerales estratégicos y la fabricación de componentes electrónicos.
Los fabricantes de automóviles están en crisis.
La transición a los vehículos eléctricos (VE) ha erosionado el dominio que Alemania había mantenido durante mucho tiempo en la industria automotriz. Sus grandes fabricantes de vehículos están perdiendo progresivamente cuota de mercado en China, mientras que los VE chinos están a punto de inundar los mercados europeos, con Tesla lanzando su propio modelo de VE de bajo coste.
Mercedes-Benz, cuyos predecesores fueron responsables de fabricar el primer automóvil del mundo propulsado por un motor de combustión interna, se convirtió en la mayor marca mundial de vehículos de lujo de alta gama en 2018, con más de 2,3 millones de turismos vendidos, pero recientemente citó una reducción en la producción y los beneficios netos, y anunció planes para recortar la producción de algunos modelos, pasando a operar en un solo turno.
Con una plantilla global de 600.000 empleados, Volkswagen anunció el cierre de algunas fábricas en Alemania. Ante la débil demanda en China y Europa, sorprendió a empleados y políticos al declarar el fin de un convenio laboral vigente desde hace 30 años que prohibía los despidos forzosos. También se prevé el cierre de algunas fábricas de Audi, mientras que BMW anunció una reducción en sus previsiones de beneficios y tuvo que retirar del mercado 1,5 millones de vehículos.
La presión de la competencia extranjera ha llevado a varias empresas alemanas a ajustar sus estrategias de inversión. Muchas están desinvirtiendo en activos clave, como hizo Siemens al vender su unidad Innomotics (fabricante de motores de gran tamaño) por unos 3.700 millones de dólares.
La demanda externa también se ha ralentizado en medio de las tensiones geopolíticas. Los pedidos de productos alemanes, como maquinaria, productos químicos y automóviles, procedentes de grandes mercados como China, Estados Unidos y Europa han disminuido. La probabilidad de una sólida recuperación impulsada por las exportaciones parece escasa, ya que una guerra comercial entre Estados Unidos y China, amenazada por el presidente estadounidense Donald Trump, podría atrapar a Europa -y a Alemania- en medio del conflicto.
El programa de Trump incluye aranceles del 10 al 20 % sobre las importaciones europeas a Estados Unidos. Una décima parte de las exportaciones alemanas se destinan a Estados Unidos, con un valor aproximado de 160.000 millones de dólares en 2022 (las importaciones procedentes de Estados Unidos ascendieron a 77.000 millones de dólares). Mientras tanto, el sector industrial chino, cada vez más consolidado, ha reducido su dependencia de la experiencia alemana y se está convirtiendo en un competidor cada vez mayor de Alemania.
El ministro de Economía alemán, Robert Habeck, opina que los problemas no solo se deben a factores cíclicos, sino también a problemas estructurales internos, aunque existen otras opiniones. Políticamente, han surgido tensiones dentro de la coalición gobernante.
El 15 de noviembre de 2023, el Tribunal Constitucional alemán anuló un plan para reasignar 63.500 millones de euros de fondos no utilizados para la COVID-19 a inversiones verdes y apoyo industrial, al considerarlo una violación de las normas presupuestarias. El gobierno tuvo entonces que revisar sus presupuestos para 2023-24, lo que provocó disputas entre los socios de la coalición. Los sectores de izquierda (SDP) abogaban por un mayor gasto público, mientras que el CDU, de tendencia fiscal conservadora, defendía una mayor austeridad.
Frenar o no frenar.
El concepto de «freno a la deuda» fue introducido constitucionalmente en mayo de 2009 por el gobierno de coalición de la canciller Angela Merkel (la Unión Demócrata Cristiana y el Partido Social Demócrata). Limita el endeudamiento federal al 0,35 % del PIB anual, salvo en casos de emergencia. Durante la primera década, la norma se cumplió. El crecimiento económico, el aumento de los ingresos fiscales y los bajos tipos de interés contribuyeron a su cumplimiento.
Sin embargo, durante la pandemia de 2020 y sus consecuencias inmediatas, el Bundestag (parlamento alemán) votó a favor de suspender el freno de la deuda hasta finales de 2023, cuando se restableció. Los críticos, entre ellos el Partido Socialdemócrata, Los Verdes y varios economistas, argumentan que el freno de la deuda obstaculiza las inversiones y dificulta la financiación de proyectos estratégicos, como los relacionados con el cambio climático y las energías renovables.
Tanto las empresas como los sindicatos afirmaron que se necesitaba una inversión significativa para reestructurar la economía, modernizar las infraestructuras y rearmar al ejército alemán en respuesta a la agresión rusa, argumentando que las estrictas limitaciones de deuda impuestas por la normativa impedían que Alemania siguiera el ritmo de países como Estados Unidos y China.
Por lo tanto, argumentaron que debían flexibilizarse las restricciones de la norma y la capacidad del gobierno para endeudarse. Sin embargo, la postura contraria se expuso en un estudio de la Fundación Friedrich-Naumann, presentado por Lars Feld, asesor económico del ministro de Finanzas Christian Lindner y exdirector del Consejo Alemán de Expertos Económicos.
Este estudio defendió el freno de la deuda como un "pilar de estabilidad para la economía social de mercado", afirmando que reducía la deuda y la carga de intereses al tiempo que aumentaba la capacidad fiscal. Feld comparó la propuesta de derogación de la norma con "cambiar la pantalla de un teléfono inteligente cuando el problema es la batería". Además, flexibilizar el freno de la deuda requeriría una mayoría de dos tercios en el Bundestag, un escenario improbable dada la dinámica política actual.
El auge del populismo.
Las dificultades económicas y la discordia política de Alemania han servido de eficaz caldo de cultivo para el principal partido de extrema derecha del país, Alternativa para Alemania (AfD), cuyo programa incluye la expulsión de trabajadores extranjeros (a pesar de la escasez de mano de obra) y la reducción de la integración europea. Según algunos estudios, la salida de Alemania de la UE podría costarle el 5,6% de su PIB (unos 728.000 millones de dólares) en cinco años, con la pérdida de aproximadamente 2,5 millones de empleos anuales.
En respuesta, 30 grandes empresas alemanas (entre ellas BMW, Siemens, Deutsche Bank y BASF) se reunieron el 7 de mayo de 2024 en un nuevo foro llamado «Defendiendo Nuestros Valores», una coalición política sin precedentes dentro del sector empresarial que se opone públicamente al populismo y busca recuperar el atractivo de Alemania. Estas empresas, que emplean a 1,7 millones de personas, afirman: «El éxito empresarial es imposible sin una sociedad abierta, tolerante y diversa". Los desafíos que enfrentan las empresas alemanas no se limitan al sector industrial. En el sector bancario, el banco italiano UniCredit sorprendió a los inversores al adquirir una participación del 9% en Commerzbank, convirtiéndose así en su segundo mayor accionista. Commerzbank fue rescatado por el Estado en 2008. El gobierno alemán aún conserva una participación del 16,5%, pero anunció su intención de reducirla. Días después, UniCredit aprovechó la oportunidad. La adquisición provocó descontento entre funcionarios gubernamentales, accionistas y sindicatos, pero la incertidumbre económica y los desafíos estructurales han disuadido nuevas inversiones. Un informe de la consultora FalkenSteg indicó que las insolvencias a principios de 2024 aumentaron un 41 % con respecto al año anterior.
Presiones demográficas. La fuga de cerebros.
Un estudio del centro de estudios Bertelsmann Stiftung destaca el envejecimiento de la población alemana y sus implicaciones para el mercado laboral. Entre 2020 y 2040, se prevé que la población alemana de entre 25 y 44 años disminuya en 1,6 millones (un 7,7%), mientras que la del grupo de edad de 45 a 64 años se reducirá en 3,2 millones (un 13,3%). Por otro lado, la proporción de la población mayor de 65 años aumentará un 28% para 2040, frente al 22% de 2020.
Para 2035, 16,2 millones de alemanes percibirán pensiones, frente a los 12,3 millones de 2020. Para paliar la escasez de mano de obra, Habeck propuso medidas como incentivar la incorporación de las mujeres al mercado laboral, animar a los trabajadores mayores a prolongar su vida profesional y atraer mano de obra extranjera cualificada con exenciones fiscales de hasta el 30 % de sus salarios. Pero lo que preocupa al estado es la fuga de cerebros, atraídos hacia Estados Unidos por el traslado de las mismas multinacionales alemanas que se instalan allí para evitar los aranceles.
Sin embargo, el desempleo se mantiene obstinadamente en el 6 %, con más de 2,6 millones de personas sin trabajo. En general personas que no sean podido adaptar a las nuevas tecnologías, o sustituidos por la automatización y la I.A
Alemania adolece de deficiencias estructurales en la inversión en infraestructuras. Alfred Kammer, representante del Fondo Monetario Internacional (FMI) ante la UE, afirmó: «Sin infraestructuras que funcionen, una economía productiva es imposible». El mal estado de las carreteras alemanas, los retrasos en los proyectos ferroviarios y de vivienda, los elevados impuestos a las empresas y la infraestructura digital subdesarrollada son síntomas de esta situación. Asimismo, los desastres relacionados con el clima causan daños recurrentes a la agricultura y a la propiedad.
Oportunidades para la innovación.
En declaraciones a Fortune, Carsten Brzeski, de ING Research, afirmó que la economía alemana se ha quedado rezagada en innovación y modernización debido a una combinación de arrogancia, complacencia e ingenuidad. Durante mucho tiempo, las empresas alemanas creyeron no tener competencia seria, explicó. El resultado ha sido una pérdida de competitividad.
Según el Instituto Internacional para el Desarrollo de la Gestión (IMD), la posición de Alemania en el ranking mundial de competitividad descendió del puesto 15 en 2021 al 24 en 2024. En el mismo periodo, su posición en el ranking de desempeño económico cayó del puesto 3 al 13. Las cifras de la Oficina Federal de Estadística de Alemania (Destatis), publicadas en Le Monde el 31 de julio de 2024, revelan que el producto interno bruto (PIB) de Alemania se contrajo un 0,1%, mientras que Francia, España e Italia registraron un crecimiento del 0,3%, 0,8% y 0,2% respectivamente.
Todo esto significa que la economía alemana se ha convertido en tema de conversación en los medios. El diario Bild publicó una postal dirigida al canciller Olaf Scholz en la portada de su edición del 3 de agosto de 2023, mientras este se encontraba de vacaciones en Francia. El mensaje decía: «¡Socorro! Nuestra economía se está derrumbando».
Asimismo, en su edición del 19 de agosto de 2023, la portada de The Economist mostraba a Ampelmännchen, la icónica figura del semáforo de Alemania Oriental, pero en lugar del paso firme habitual de la luz verde, la figura aparecía débil y conectada a un suero intravenoso. El titular preguntaba: "¿Se ha convertido Alemania de nuevo en el enfermo de Europa?".
El editorial abogaba por un cambio en el modelo económico del país, advirtiendo que la inercia burocrática estaba impidiendo la reforma. La economía alemana no se encuentra necesariamente ante un proceso inevitable de desindustrialización, pero sí atraviesa una reestructuración profunda. La pérdida de empleos manufactureros, las dificultades de sus fabricantes automotrices, el encarecimiento de la energía y la competencia china ponen en cuestión algunos de los fundamentos sobre los que Alemania construyó su prosperidad durante las últimas décadas.
Tomando lo positivo.
A pesar del panorama desalentador, Alemania conserva ventajas únicas. Siendo la tercera economía más grande del mundo (después de Estados Unidos y China), sigue siendo una de las naciones más ricas del planeta, con un PIB nominal de 4,5 billones de dólares (el de Japón es de 4,2 billones). Además, se mantiene consistentemente entre los tres principales exportadores, y casi la mitad de las empresas alemanas tienen inversiones internacionales, empleando a más de 7 millones de personas en el extranjero.
Dentro de la UE, Alemania es un centro neurálgico para los flujos comerciales mundiales. Ningún otro Estado miembro de la UE transporta más mercancías. Su sector logístico emplea a 3 millones de personas: el puerto de Hamburgo es una puerta de entrada al comercio mundial, gestionando 9 millones de contenedores al año, mientras que el aeropuerto de Frankfurt fue el principal centro de carga de Europa en 2021, movilizando 2,2 millones de toneladas de mercancías.
Entre 2021 y 2024, la clasificación de competitividad global de Alemania descendió del puesto 15 al 24, mientras que su clasificación de desempeño económico cayó del puesto 3 al 13.
Además, la columna vertebral de la economía alemana sigue siendo sus medianas empresas, que ofrecen formación dual que combina la educación teórica en escuelas de formación profesional con la experiencia práctica en el puesto de trabajo, un modelo reconocido y replicado en todo el mundo. Alemania sigue siendo líder en innovación, invirtiendo más del 3 % de su PIB en investigación y desarrollo, con programas especializados en IA y startups. Aunque estas han creado más desempleo.
Sin embargo, un informe del Observatorio de Políticas Económicas en Europa titulado "¿Debería alarmar a Europa la entrada de Alemania en una gran recesión?" argumentaba que abordar los rápidos cambios económicos, sociales y geopolíticos requiere agilidad y una toma de decisiones ágil, cualidades que, según el informe, actualmente faltan en el sistema alemán, conocido por su burocracia.
El informe puso de relieve el retraso de Alemania en la digitalización, señalando que los permisos de construcción, las licencias comerciales y los registros tardan mucho más que en otros países de la UE. Esta lentitud inherente a la cautela debe desaparecer, argumentaba el documento, especialmente dados los problemas sistémicos a los que se enfrenta Alemania actualmente.
"No llego fin de mes".
Alemania comparte los mismos problemas que provocan las protestas en el resto de Europa. Costo de la vida y la vivienda, reclamos por la inflación y la pérdida de poder adquisitivo, educación y salud mental Críticas por la falta de financiación de las escuelas, recortes presupuestarios en servicios públicos y demandas de atención psicológica para jóvenes.
Políticas de defensa: Rechazo al nuevo programa de servicio militar voluntario que podría abrir la puerta al servicio militar obligatorio. Los puestos laborales de larga duración han caído al mínimo. Los trabajadores alemanes deben desenvolverse en el multiempleo de sueldo mínimo, la vivienda inalcanzable y continuar residiendo con sus padres hasta los 40 años. Sin posibilidad de formar una familia ni pensar en hijos. Todo un círculo vicioso.
Aunque no tiene una propuesta económica muy clara Alternativa para Alemania (conocido por sus siglas AfD, Alternative für Deutschland) aprovecha el descontento, es el partido político de ultraderecha que ha revolucionado el tablero político alemán y casi con seguridad formara parte de algún gobierno de coalición o la férrea oposición que condiciona la política y la economía alemana.
Opciones: Economía Social de Mercado o camino al liberalismo.
Tanja Gönner, exdiputada del Bundestag y presidenta del grupo de presión industrial alemán BDI, afirmó que el país «sigue rezagado a nivel internacional, y su transformación tendrá un coste para todos... pero no transformarse costará mucho más». Otros advierten que "Cuando Alemania estornuda, el resto de Europa se resfría".
Dado que la tasa de crecimiento de las exportaciones de Alemania ha caído por debajo del promedio mundial de crecimiento del comercio, algunos opinan que debería abandonar su enfoque actual en la producción de alta calidad y adoptar un modelo de precios competitivos, en contraste con la recuperación de la economía francesa, impulsada por el sector servicios.
Otros opinan que Alemania debería flexibilizar sus restricciones presupuestarias, en el marco del freno de la deuda, para estimular la recuperación mediante inversiones financiadas con deuda, como han hecho otros países. Otros, en cambio, defienden que debería priorizar la innovación. Estos últimos vislumbran un «segundo milagro» que rivalice con el legendario éxito de la década de 1940, simbolizado por el Escarabajo, cuyo desarrollo fue impulsado por Adolf Hitler. Cuidado con lo que deseas...
Michael Mansilla
michaelmansillauypress@gmail.com
https://michaelmansillauypress.blogspot.com
UyPress - Agencia Uruguaya de Noticias

