

Nobel de Economía a dos estadounidenses “por sus fundamentos microeconómicos de la estabilización macroeconómica”
12.10.2026
ESTOCOLMO (Uypress) – La Real Academia Sueca de Ciencias ha decidido otorgar el Premio Sveriges Riksbank de Ciencias Económicas en Memoria de Alfred Nobel 2026 a Robert E. Hall, de la Universidad de Stanford, California; y a Michael Woodford, de la Universidad de Columbia, Nueva York.
Los galardonados de este año en ciencias económicas, Robert E. Hall y Michael Woodford, han desarrollado nuevos modelos macroeconómicos que han mejorado significativamente nuestra capacidad para implementar políticas de estabilización eficaces. Gracias a estos modelos, las medidas de política fiscal y monetaria oportunas pueden reducir las fluctuaciones de la economía.
La economía se caracteriza por la alternancia de recesiones y repuntes. Desde que el economista John Maynard Keynes expuso sus teorías hace casi un siglo, la política de estabilización ha sido fundamental para afrontar estas fluctuaciones. Durante las recesiones, la economía se impulsa reduciendo los tipos de interés y aumentando el déficit presupuestario, mientras que para frenar una economía en auge debería hacerse lo contrario.
Sin embargo, durante las crisis petroleras de la década de 1970, parecía que los modelos keynesianos que rigen cuándo y cómo deben implementarse las medidas ya no funcionaban. No redujeron el desempleo, sino que provocaron una inflación descontrolada. Occidente experimentó una década de bajo crecimiento, alto desempleo y alta inflación. Muchos creían que la política de estabilización había causado más daño que beneficio y que debía abandonarse.
Robert E. Hall y Michael Woodford reciben el premio de ciencias económicas de este año por demostrar cómo se podrían reconstruir los modelos económicos para revitalizar la política de estabilización. En lugar de basar los modelos en vínculos estadísticos entre variables macroeconómicas, como la inflación, la producción y el consumo, optaron por construirlos sobre una base microeconómica. Esto implica comprender cómo el conjunto de hogares y empresas influye en la economía a través de sus acciones.
Un componente fundamental de estos modelos es que los hogares y las empresas tienen una visión de futuro al tomar decisiones sobre ahorros o precios de productos. Cuando los gobiernos y los bancos centrales comunican sus planes de política económica, pueden influir en esta perspectiva y orientar la economía en la dirección correcta. Desde su introducción, estos nuevos modelos han sido de gran ayuda para afrontar las recesiones económicas que nos han afectado.
«El trabajo de los galardonados nos ha proporcionado una base teórica sólida para los modelos que ahora utilizan los bancos centrales y los gobiernos de todo el mundo. Gracias a ellos, estamos mejor preparados para afrontar las perturbaciones económicas, como las crisis energéticas o los cambios repentinos en el consumo de los hogares», afirma John Hassler, presidente del Comité del Premio de Ciencias Económicas.
Robert E. Hal , nacido en 1943 en Palo Alto, California, EE. UU. Doctorado en 1967 por el Instituto Tecnológico de Massachusetts (MIT), Cambridge, EE. UU. Profesor en la Universidad de Stanford, California, EE. UU.
Michael Woodford , nacido en 1955 en Chicopee, Massachusetts, EE. UU. Doctorado en 1983 por el Instituto Tecnológico de Massachusetts (MIT), Cambridge, EE. UU. Profesor en la Universidad de Columbia, Nueva York, EE. UU.
Los microfundamentos proporcionan información macro.
El desarrollo económico se caracteriza por la alternancia de periodos de recesión y expansión. Estimular o desacelerar la economía en el momento oportuno puede brindar estabilidad y permitirnos evitar recesiones prolongadas o una inflación descontrolada. La investigación de Robert E. Hall y Michael Woodford ha generado un cambio de paradigma en la política de estabilización. Los modelos neokeynesianos, fruto de su investigación, permiten explicar y cuantificar cómo la política de estabilización afecta a los ciclos económicos y son utilizados actualmente por bancos centrales y ministerios de finanzas de todo el mundo.
"El banco central debe reducir su tasa de interés oficial para reactivar la economía."
"El gobierno debería estimular la economía aumentando la renta disponible de los hogares e impulsando el consumo."
"Hay que recurrir a tipos de interés más altos o a una reducción del gasto para enfriar la economía, ¡o perderemos el control de la inflación!"
Declaraciones como estas se escuchan con frecuencia en los debates públicos sobre política económica. Son ejemplos de herramientas para la política de estabilización , es decir, las medidas que los gobiernos y los bancos centrales implementan para contrarrestar las fluctuaciones económicas. Esto podría implicar que el banco central ajuste su tasa de interés oficial, o que el gobierno aumente o disminuya los impuestos o las transferencias, como las prestaciones por hijos, para influir en el poder adquisitivo de los hogares. El objetivo de la política de estabilización es reducir las fluctuaciones económicas -variaciones en el desempleo y el crecimiento económico- para que la economía no termine, o permanezca, en una situación de desempleo muy elevado o inflación descontrolada. Un desarrollo macroeconómico estable y constante es mejor tanto para los hogares como para las empresas que una montaña rusa de profundos valles y grandes picos. Los hogares más pobres, con escasos recursos, tienden a verse particularmente perjudicados por las fluctuaciones económicas excesivas.
La investigación de Robert E. Hall y Michael Woodford nos ha preparado mejor para gestionar las recesiones económicas. Sentaron las bases del paradigma neokeynesiano, en el que los modelos se construyen sobre fundamentos microeconómicos , es decir, de abajo hacia arriba. Los resultados económicos son consecuencia de millones de decisiones tomadas a nivel micro por hogares y empresas. Al utilizar modelos basados ??en este enfoque, en lugar de simplemente estudiar la economía desde una perspectiva macroeconómica, como una visión panorámica, la investigación de Hall y Woodford ha generado un cambio de paradigma en la teoría de la política de estabilización.
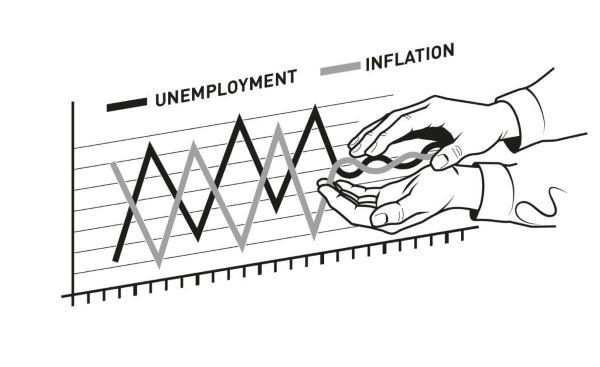
El objetivo de la política de estabilización es suavizar los altibajos económicos y evitar problemas como el alto desempleo o la inflación descontrolada. © Johan Jarnestad/Real Academia Sueca de Ciencias
La política de estabilización se volvió ineficaz
La idea de que las políticas de estabilización pueden ser muy beneficiosa se remonta a la obra de John Maynard Keynes, de hace casi un siglo. Su planteamiento, que aún constituye la base de las políticas de estabilización, era que la demanda total de bienes y servicios por parte de los hogares y las empresas no se corresponde automáticamente con la capacidad productiva de la economía. Si la demanda es demasiado baja, habrá un alto desempleo y un escaso crecimiento. Si es demasiado alta, la economía se recalentará y la inflación aumentará. Los altibajos pueden compensarse estimulando (acelerando) la demanda cuando es demasiado baja y ralentizándola (frenándola) cuando es demasiado alta.
Los modelos keynesianos tradicionales se basaban en la supuesta estabilidad de las correlaciones estadísticas entre variables macroeconómicas clave como la inflación, el consumo, el desempleo y la producción. Un ejemplo es la relación entre la inflación y el desempleo -la curva de Phillips-, que muestra que la inflación tiende a ser baja cuando el desempleo es alto, y viceversa. Otro ejemplo es que el consumo está determinado por la renta disponible total de los hogares: una mayor renta disponible conlleva un mayor consumo. Se asumía que las relaciones entre estas variables eran aproximadamente lineales, de modo que si una variable cambiaba, la otra lo hacía en proporción. Con esta suposición, era sencillo calcular cuánto acelerar o desacelerar la economía; sin embargo, este enfoque resultó ser demasiado simple para funcionar de forma consistente.
Durante las crisis petroleras de la década de 1970, las relaciones entre las variables macroeconómicas se volvieron mucho más inestables de lo que los investigadores y los responsables de la toma de decisiones habían previsto. La inflación aumentó a pesar del creciente desempleo, y el vínculo entre ingresos y consumo no resultó ser tan fiable como se suponía. Esto significó que las políticas de estabilización fracasaron: se aplicaron demasiados estímulos en el momento inoportuno, lo que tuvo consecuencias a largo plazo en forma de muchos años de bajo crecimiento y alta inflación.
Economistas influyentes como Robert E. Lucas, Jr. (galardonado con el Premio Nobel de Economía en 1995) argumentaron que el problema de la política de estabilización keynesiana radicaba precisamente en la suposición de que la relación entre las variables macroeconómicas era estable. Para que estos modelos funcionaran, debían tener fundamentos microeconómicos, es decir, debían basarse en relaciones microeconómicas sólidas. La inflación está determinada por las decisiones de precios de miles de empresas. El consumo privado total se basa en las decisiones de millones de hogares, y las decisiones de las empresas y los empleados determinan el volumen de producción. Los fenómenos macroeconómicos solo pueden comprenderse estudiando el comportamiento de los agentes individuales y sumándolo todo.
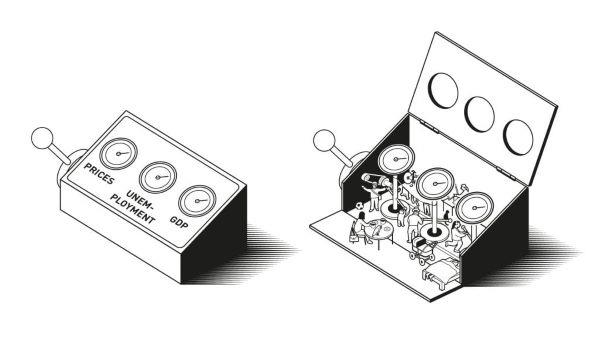
Los modelos keynesianos tradicionales se basaban en relaciones estadísticas e históricas entre variables macroeconómicas. Los modelos neokeynesianos se fundamentan en microfundamentos, es decir, en decisiones tomadas por individuos y empresas. © Johan Jarnestad/Real Academia Sueca de Ciencias
Las críticas de Lucas cobraron fuerza, pero construir modelos con microfundamentos era más fácil decirlo que hacerlo. Debían resolver los problemas que los modelos keynesianos tradicionales no podían, además de ser lo suficientemente simples y comprensibles para su uso generalizado.
Un problema particularmente importante para la política de estabilización es la cuestión de cómo se determina el consumo privado. Investigaciones teóricas previas sostenían que el consumo depende al menos tanto de las expectativas de los hogares sobre sus ingresos futuros como de sus ingresos actuales. Esto complica la política de estabilización, ya que las expectativas de los hogares sobre el futuro no son constantes, sino que se ven afectadas por variaciones en factores como los impuestos, los tipos de interés o la inflación. Sin embargo, la hipótesis sobre la importancia de las expectativas era difícil de contrastar y cuantificar. Las expectativas de los hogares no son directamente observables.
Muchos investigadores intentaron encontrar indicadores de las expectativas de ingresos futuros de un hogar para ver si se podían predecir las decisiones de consumo, pero ninguno tuvo éxito, hasta que Robert E. Hall comenzó a pensar de una manera completamente nueva.
Hall da un vuelco a la investigación
La idea central de Hall era que, si el consumo de los hogares se rige por sus expectativas de ingresos futuros y otras consideraciones relevantes, entonces sus decisiones de consumo son el indicador perfecto de dichas expectativas: si son optimistas, consumirán más que si son pesimistas. Esto también significa que solo ajustarán su consumo si cambian su evaluación del futuro, lo cual requiere la llegada de información nueva y relevante. Porque, por definición, la información nueva no se puede predecir -ya que entonces dejaría de ser nueva-, ni tampoco se pueden predecir los cambios en el consumo, si la teoría es correcta. Hall había dado así un vuelco al enfoque de la investigación: en lugar de buscar indicadores que pudieran pronosticar el consumo de los hogares, los investigadores debían poner a prueba la hipótesis de que no es posible pronosticar los cambios en el consumo.
Resultó que la hipótesis de Hall era correcta. Ninguna variable parecía ser decisiva para predecir los cambios en el consumo. Incluso los colegas más escépticos de Hall se convencieron; la constatación de que ahora existía un punto de referencia natural era tan importante como demostrar la exactitud de la teoría. Los cambios en el consumo que se pueden predecir dependen de desviaciones de los supuestos de la teoría, como que algunos hogares no puedan obtener préstamos o no tengan ahorros, viviendo al día. Utilizando el punto de referencia de la teoría, los investigadores pudieron estimar la proporción de consumidores que se encontraban en esta situación.
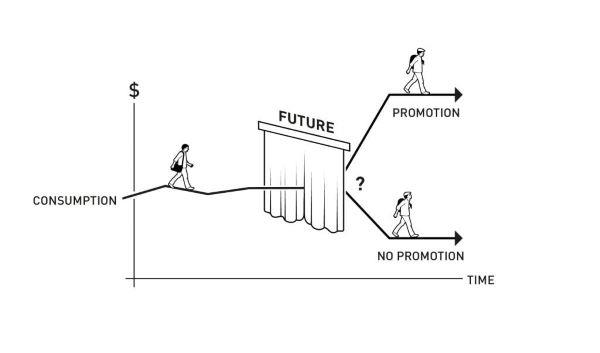
La hipótesis de Hall era que los cambios en el consumo no podían predecirse porque dependían de información nueva -y, por lo tanto, impredecible-. © Johan Jarnestad/Real Academia Sueca de Ciencias
Hall presentó sus resultados en un artículo en 1978, lo que supuso un hito para la investigación. Su trabajo se convirtió en clave para el desarrollo de la investigación moderna sobre el consumo. Otro artículo importante fue escrito por Hall y Fredric Mishkin en 1982. Utilizaron microdatos de varios hogares, demostrando que alrededor del 80% de ellos tomaban sus decisiones de consumo de acuerdo con la teoría, mientras que el resto vivía al día. Los porcentajes varían con el tiempo y entre países, pero pueden estimarse. La constatación de que algunos hogares planifican con antelación sus decisiones de consumo, mientras que otros no, es un elemento importante de los modelos macroeconómicos que utilizan actualmente los bancos centrales y los ministerios de finanzas.
Al comprender el impacto de las expectativas en las decisiones de consumo, Hall resolvió un problema que durante mucho tiempo había desconcertado a los investigadores. Sus aportaciones fueron de vital importancia para el cambio de paradigma neokeynesiano en macroeconomía.
El modelo de Woodford
En un libro de 2003, Michael Woodford presenta un modelo macroeconómico neokeynesiano completo basado en fundamentos microeconómicos. El libro resume los resultados de artículos anteriores escritos por Woodford y otros autores. Este modelo macroeconómico, con sus tres ecuaciones, es el prototipo de todos los modelos neokeynesianos que le han seguido. Su propósito es funcionar como una especie de laboratorio para los responsables de la política económica. ¿Qué sucede con el PIB y la inflación si se reduce la tasa de interés? ¿Cuánto deberían aumentarse las tasas de interés para estabilizar la inflación en una situación económica específica?
Los modelos keynesianos tradicionales ofrecían respuestas a estas preguntas, pero dichas respuestas resultaron ser poco fiables. Los nuevos modelos, basados ??en microfundamentos, describían cómo los agentes individuales toman decisiones sobre el consumo, la producción y los precios de los productos, y proporcionaban respuestas más fiables.
Un elemento importante del modelo de Woodford es la descripción de cómo se determina el consumo. Este representa la mayor parte de la demanda total de bienes y servicios en la mayoría de los países. La importancia del consumo ya se había reconocido en el enfoque keynesiano tradicional, pero lo revolucionario fue la inclusión del resultado de Hall: que el consumo depende de las expectativas de los hogares sobre sus ingresos futuros.
El consumo también depende del tipo de interés. Si el banco central reduce su tipo de interés oficial, el ahorro se vuelve menos rentable y el consumo será mayor hoy que el previsto para el futuro. Solo si el tipo se sitúa en un nivel intermedio, un tipo de interés neutral (o natural), no estimula ni reduce el consumo. El concepto de interés natural fue introducido a finales del siglo XIX por Knut Wicksell, uno de los economistas suecos de mayor influencia internacional. Inspirado por Wicksell, Woodford demostró que los bancos centrales pueden estimular o frenar la actividad económica ajustando los tipos de interés, en lugar de la cantidad de dinero en circulación. Esta fue una contribución importante que hizo que los modelos neokeynesianos fueran más útiles en la práctica.
Otro elemento del modelo describe cómo se determina la inflación. Se basa en que las empresas fijan sus precios sabiendo que será demasiado costoso ajustarlos cada vez que cambien la demanda o los costos de producción. Por lo tanto, los precios serán rígidos. Esta fricción en los precios es la razón fundamental por la que la demanda es tan importante para la producción, según el razonamiento de Keynes. Si la demanda cae pero los precios no, habrá un exceso de oferta y, por consiguiente, un desequilibrio entre la oferta y la demanda que puede conducir a una recesión económica. Al utilizar la decisión de precios de una empresa individual, se hace evidente que, al ajustar un precio, debe hacerlo con visión de futuro. Si la empresa cree que los precios de sus competidores y sus propios costos aumentarán, es mejor fijar un precio más alto que si esperara lo contrario. Por lo tanto, las decisiones de las empresas también están regidas por sus expectativas.
Dado que las empresas miran hacia el futuro, las expectativas sobre los tipos de interés futuros son importantes para la inflación. Por consiguiente, la credibilidad y la transparencia son atributos esenciales para un banco central. Esta perspectiva, que no formaba parte del enfoque keynesiano tradicional, ha tenido una gran relevancia práctica para los bancos centrales; una comunicación clara y creíble sobre su razonamiento y sus planes se ha vuelto fundamental para su funcionamiento.
El segundo factor que rige la inflación es la brecha de producción, un concepto introducido por Woodford para describir la presión de la demanda en la economía. Si la presión de la demanda es alta, lo que significa que la brecha es positiva (típico de una expansión), los precios suben y la inflación será superior a lo normal. Si la presión de la demanda es demasiado baja, lo que significa que la brecha es negativa (esto suele ocurrir en una recesión), los precios bajan y la inflación será inferior a lo normal (véase más adelante). Formalmente, la brecha es la diferencia entre la producción real y la producción natural, es decir, el nivel de producción que prevalecería si los precios de mercado fueran libremente variables y, por lo tanto, la demanda estuviera perfectamente alineada con la oferta. Por consiguiente, la magnitud de la brecha de producción puede considerarse una medida de la distancia de la economía respecto a la utilización eficiente de los recursos, y la tarea de la política de estabilización es reducir la brecha a cero.
El nivel de producción natural puede variar con el tiempo. Los cambios repentinos se denominan perturbaciones de la oferta, como los aumentos bruscos de los precios de la energía, las interrupciones en las cadenas de suministro internacionales u otros eventos que impactan repentinamente el potencial productivo de una economía. Si una perturbación negativa de la oferta implica una caída de la producción natural, pero una disminución de la demanda, la brecha de producción es positiva. Esto puede ocurrir si las empresas, a pesar del aumento de los costos, no incrementan sus precios adecuadamente. En ese caso, la demanda será excesiva, aunque no haya aumentado.
Aunque la demanda, y por ende la producción, disminuya ligeramente como consecuencia de la perturbación negativa de la oferta -quizás debido al mayor pesimismo de los hogares, que reduce su consumo-, la brecha de producción podría seguir siendo positiva si la producción natural disminuye más que la producción real. Este tipo de perturbación de la oferta puede provocar inflación, una reducción de la producción y un aumento del desempleo. A diferencia de los modelos keynesianos tradicionales, el modelo de Woodford recomienda una medida de contención, como el aumento de los tipos de interés, para evitar una inflación descontrolada. Su análisis ha permitido responder a las recientes perturbaciones de la oferta con mayor eficacia que durante las crisis del petróleo de la década de 1970.
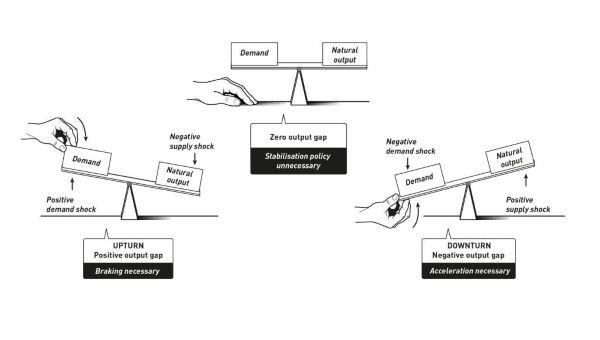
Diversos tipos de perturbaciones pueden alterar el equilibrio entre la oferta y la demanda. Una perturbación negativa de la oferta podría ser la escasez de una materia prima, mientras que una positiva podría ser un avance tecnológico que abarate y simplifique la producción de grandes volúmenes. Una perturbación positiva de la demanda podría ser una buena noticia sobre el futuro que incremente el consumo de los hogares, y una negativa, la noticia contraria. Si se rompe este equilibrio, se puede restablecer mediante una política de estabilización que reduzca la demanda (hacia la izquierda) o la incremente (hacia la derecha). © Johan Jarnestad/Real Academia Sueca de Ciencias
El modelo de Woodford parece sencillo, pero fue necesaria una investigación fundamental por parte de Woodford y otros macroeconomistas para desarrollar este nuevo modelo basado en fundamentos microeconómicos. Su sencillez, junto con su gran adecuación a la realidad, hizo que rápidamente ganara popularidad entre los responsables políticos de los bancos centrales y los ministerios de finanzas. El modelo también puede perfeccionarse y adaptarse a las circunstancias de cada país. Por ejemplo, el banco central sueco cuenta con su propio modelo neokeynesiano, adaptado a las condiciones de Suecia.
Un modelo adaptable
Como ocurre con todos los cambios de paradigma, el neokeynesianismo fue el inicio de una floreciente línea de investigación económica, no la última palabra. La investigación sigue avanzando y, desde la publicación de las obras de los galardonados, los modelos se han desarrollado y perfeccionado; cabe esperar que este proceso continúe a medida que nuestras economías sigan evolucionando. Los modelos pueden adaptarse fácilmente a las diversas circunstancias a las que se enfrentan los hogares y las empresas.
Los modelos neokeynesianos son utilizados actualmente por ministerios de finanzas y bancos centrales de todo el mundo, lo que les permite tomar decisiones informadas y equilibradas sobre políticas de estabilización. Sencillamente, no existen otras alternativas viables. Por lo tanto, la próxima vez que su banco central fije su tasa de interés, puede tener la certeza de que uno de los factores que influyeron en su decisión se basó en cálculos realizados mediante un modelo neokeynesiano con fundamentos microeconómicos.
La investigación de los galardonados ha permitido gestionar las principales crisis macroeconómicas con mucha más eficacia que antes. Ha sido enormemente beneficiosa durante la pandemia y las crisis energéticas de los últimos años, que no han tenido consecuencias a largo plazo para el crecimiento y la inflación como en los periodos críticos de la década de 1970. No nos hemos visto inmersos en una depresión económica catastrófica como la de la década de 1930. Las recesiones y los episodios de alta inflación no han desaparecido, pero son menos prolongados.
Fuente: Nobel Prize Organisation
Ilustración de portada: Nobel Prize Organisation/Niklas Elmehed
UyPress - Agencia Uruguaya de Noticias

