

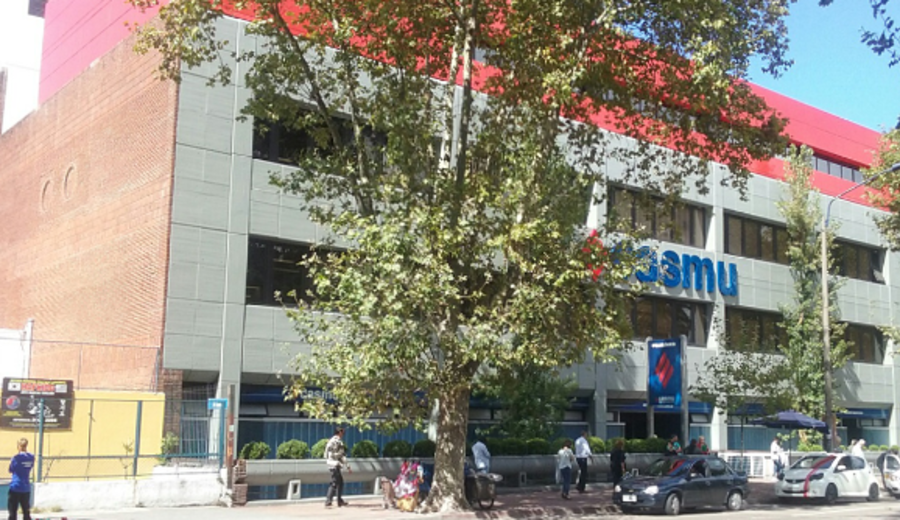
SALUD / INVESTIGACIÓN SOBRE LA ADMINISTRACIÓN ANTERIOR DEL CASMU
Casmu: informe señala posibles maniobras de estafa y balances alterados para acceder a fondos públicos
13.11.2026
MONTEVIDEO (Uypress) – Un informe jurídico encargado por la actual administración del Casmu identificó irregularidades en la gestión anterior de la mutualista que podrían configurar delitos de estafa, incluyendo una eventual estafa agravada por la utilización de información contable presuntamente incorrecta para acceder a garantías estatales. El documento también advierte sobre préstamos con tasas extraordinariamente elevadas, operaciones financieras cuya documentación no coincide con los movimientos bancarios y posibles conflictos de interés.
El informe, elaborado por los abogados Pablo Donnángelo y Eduardo Sasson, analiza documentación contable, contratos, correos electrónicos y antecedentes administrativos correspondientes a la gestión encabezada por el expresidente Raúl Rodríguez.
Según informó el semanario Búsqueda, los profesionales concluyeron que existen indicios suficientes para recomendar la presentación de los hechos ante la Fiscalía.
La investigación será considerada en una Asamblea General extraordinaria de médicos capitalizadores, convocada para el martes 17 de noviembre, donde se evaluará si corresponde promover acciones penales y adoptar medidas disciplinarias contra los responsables.
Rodríguez rechazó las conclusiones del documento y denunció que la investigación responde a una persecución política e institucional.
Balances que habrían mostrado resultados mejores que los reales
Una de las principales observaciones del informe refiere a la elaboración y presentación de los estados contables de la anterior administración.
Los abogados analizaron hallazgos de las consultoras RSM y KPMG que señalan la aplicación de criterios contrarios a las normas contables obligatorias.
Estas prácticas habrían permitido presentar resultados económicos y una situación patrimonial significativamente más favorables que los reales.
El informe sostiene que existió un apartamiento evidente de la normativa y plantea que los responsables conocían tanto las irregularidades como su impacto sobre los resultados.
Según los abogados, esos elementos podrían constituir indicios de una actuación deliberada.
El documento también afirma que el último balance de la administración Rodríguez habría sido aprobado por la Asamblea General sobre la base de información que no reflejaba adecuadamente la situación de la institución.
Esta circunstancia es especialmente relevante porque los estados contables constituyen una herramienta central para evaluar la capacidad financiera de una mutualista, acceder a créditos y solicitar mecanismos de respaldo público.
Sin embargo, determinar si existió una conducta penalmente relevante requiere establecer responsabilidades individuales y demostrar los elementos constitutivos de los delitos eventualmente investigados.
El acceso a más de $ 2.184 millones del Fondo de Garantía
El informe vincula las presuntas irregularidades contables con el acceso del Casmu al Fondo de Garantía para instituciones de asistencia médica colectiva.
A través de ese mecanismo, la institución pudo disponer de respaldo financiero por $ 2.184.367.134 en un período de dificultades de liquidez.
Los abogados sostienen que el plan de reestructuración presentado para obtener ese apoyo se fundamentó en balances que informaban resultados más favorables que los que habrían correspondido.
La cuestión central es determinar si la información utilizada para solicitar la garantía estatal contenía alteraciones deliberadas y si estas influyeron sobre la decisión de conceder el respaldo financiero.
El informe advierte que, si se comprobara ese vínculo, podría configurarse un riesgo penal agravado por la participación del Estado como eventual perjudicado.
Esto no significa que ya se haya demostrado la existencia de una estafa ni que la totalidad del dinero garantizado constituya un perjuicio económico.
La investigación deberá diferenciar el valor de las garantías otorgadas, los fondos efectivamente utilizados y cualquier daño patrimonial que pudiera acreditarse.
Dos contadores advirtieron irregularidades y luego fueron desvinculados
Entre los documentos examinados aparece un intercambio de correos electrónicos de julio de 2024.
El contador Ignacio Labat comunicó a las autoridades del Casmu que se habían detectado varias cuentas con problemas y criterios contrarios a las normas contables.
Advirtió que las diferencias podían afectar negativamente los resultados del ejercicio y adjuntó documentación para respaldar sus observaciones.
El mensaje fue dirigido a integrantes de la anterior conducción, entre ellos el entonces gerente general Marcelo Gilard y el presidente Raúl Rodríguez.
La exvicepresidenta Andrea Zumar también manifestó preocupación y reclamó una reunión urgente para examinar las inconsistencias y determinar eventuales responsabilidades.
Según el informe jurídico, las advertencias no fueron atendidas en los términos planteados por los profesionales, quienes posteriormente dejaron de prestar servicios en la institución.
Los abogados consideran que la secuencia podría ser relevante para determinar si existió conocimiento previo de las irregularidades y una eventual intención de ocultarlas.
Uno de los problemas identificados consistía en mantener partidas en una cuenta contable transitoria cuando, según los especialistas, correspondía reconocer determinados gastos y ajustes en los ejercicios en que se habían originado.
La actual administración corrigió ese registro mediante un ajuste contable de $ 545.569.480.
Préstamos con tasas superiores al 3.400% anual
El informe también cuestiona las condiciones de determinados préstamos obtenidos por el Casmu durante su crisis financiera.
Los abogados identificaron operaciones parabancarias con costos extraordinariamente elevados, algunas de las cuales alcanzaron tasas anualizadas superiores al 3.400%.
Entre los contratos analizados aparecen operaciones de muy corto plazo con intereses millonarios.
Una de ellas, firmada en mayo de 2025, comprendía préstamos por un total de $ 120 millones, con devolución prevista apenas cuatro días después y un costo financiero de $ 4,8 millones más IVA.
Otra operación, de agosto de 2025, establecía un préstamo de $ 100 millones, también a cuatro días, con intereses de $ 3,5 millones más IVA.
Los abogados reconocen que una institución con graves problemas de liquidez puede verse obligada a aceptar financiamiento más costoso que el habitual.
Sin embargo, sostienen que las condiciones de estos contratos excedían lo razonablemente explicable por la urgencia financiera.
Rodríguez defendió su actuación y afirmó que su prioridad fue asegurar el pago de salarios y mantener el funcionamiento de la mutualista.
Argumentó que las instituciones sometidas a una crisis económica encuentran mayores dificultades para conseguir préstamos y deben asumir intereses más altos.
Diferencias millonarias entre contratos y movimientos bancarios
Más allá de las tasas, una de las observaciones de mayor gravedad está relacionada con las diferencias entre los montos consignados en los contratos y los desembolsos identificados en las cuentas del Casmu.
En 57 contratos examinados, los abogados identificaron obligaciones documentadas por aproximadamente $ 5.094 millones.
Sin embargo, los movimientos bancarios analizados reflejaban desembolsos por unos $ 2.413 millones.
La diferencia supera los $ 2.680 millones.
Esto no demuestra por sí solo que esa suma haya desaparecido o haya sido apropiada por terceros.
Los movimientos podrían incluir renovaciones, cancelaciones o mecanismos financieros que deban reconstruirse antes de determinar si existió un perjuicio.
No obstante, los abogados advierten que algunas operaciones podrían haber generado pagos de capital e intereses sobre dinero que no habría ingresado efectivamente a las cuentas de la institución.
El informe considera imprescindible una investigación que permita establecer el recorrido de los fondos y la justificación de cada obligación asumida.
También cuestiona un contrato de arrendamiento de vehículos que, según el análisis, habría establecido precios varias veces superiores a los del mercado, así como operaciones con posibles conflictos de interés.
Rodríguez rechaza las acusaciones
Consultado por Búsqueda, el expresidente Raúl Rodríguez cuestionó duramente el informe jurídico.
Sostuvo que las conclusiones se elaboraron sobre la base de documentación aportada por la actual administración, sin consultar a todos los responsables de la gestión anterior.
También destacó que los balances habían sido examinados por contadores, auditores externos, interventores y organismos estatales.
Según su posición, resulta injustificado cuestionar ahora información que atravesó múltiples instancias de revisión.
Rodríguez negó haber cometido irregularidades y vinculó el procedimiento con un intento de apartarlo de la institución.
El expresidente continúa integrando el Consejo Directivo del Casmu como representante de la oposición interna, después de haber perdido las elecciones de setiembre de 2025 frente a la lista encabezada por Domingo Beltramelli.
También cuestionó políticamente a la ministra de Salud Pública, Cristina Lustemberg, a quien atribuyó una actitud adversa hacia su gestión.
Estas afirmaciones constituyen la posición del expresidente y no demuestran que la investigación responda a motivaciones políticas.
La respuesta de la actual administración
El actual presidente del Casmu, Domingo Beltramelli, defendió la pertinencia de analizar los hechos y sostuvo que el informe contiene elementos nuevos que requieren una evaluación institucional.
La anterior administración había argumentado que determinados antecedentes ya habían sido considerados por la Fiscalía.
En 2024, durante la intervención dispuesta por el Ministerio de Salud Pública, se remitió documentación con observaciones administrativas y financieras.
En enero de 2025, la Fiscalía de Corte comunicó que el análisis preliminar no identificaba elementos suficientes para registrar entonces una denuncia penal.
Beltramelli sostuvo que aquella evaluación no constituyó el archivo de una investigación penal formal y que los hallazgos actuales incluyen hechos diferentes.
La distinción es relevante: el examen preliminar de determinada documentación no impide que otros antecedentes sean denunciados posteriormente si aparecen nuevos elementos.
La eventual apertura de una investigación corresponderá a la Fiscalía, que deberá evaluar la documentación y definir si existen fundamentos para investigar posibles delitos.
Una mutualista con graves dificultades económicas
El caso se produce en un momento especialmente delicado para el Casmu.
La institución permanece bajo intervención estatal desde julio de 2024, debido a sus problemas financieros.
En marzo de este año, Uypress informó sobre las advertencias de la Comisión Fiscal respecto de su situación patrimonial.
El ejercicio 2025 había cerrado con pérdidas superiores a $ 1.057 millones, mientras el informe fiscal señalaba inconsistencias relacionadas con registros contables de años anteriores.
En aquel momento, la Comisión Fiscal advirtió sobre riesgos para la continuidad de los servicios y la estabilidad laboral de aproximadamente 6.000 trabajadores.
La mutualista también registra uno de los mayores niveles de endeudamiento del sistema de instituciones de asistencia médica colectiva.
Durante 2026, el Parlamento volvió a discutir mecanismos de respaldo financiero para sostener su funcionamiento y atender su proceso de reestructuración.
La eventual existencia de irregularidades en balances anteriores adquiere especial importancia en ese contexto, porque la información financiera resulta fundamental para decidir el destino de los recursos públicos.
Una asamblea que podría definir acciones penales
La Asamblea General extraordinaria del próximo martes 17 tendrá entre sus cometidos examinar las posibles infracciones a la ley, al estatuto social y a los reglamentos internos.
También deberá considerar eventuales responsabilidades por incumplimiento de deberes y determinar si corresponde adoptar medidas institucionales o disciplinarias.
Uno de los asuntos centrales será decidir si los antecedentes identificados por los abogados deben presentarse formalmente ante la Fiscalía.
Esa decisión no equivaldría a una condena ni a una declaración definitiva sobre la existencia de delitos.
La Justicia deberá determinar, en caso de abrirse una investigación penal, si las operaciones cuestionadas fueron producto de errores, decisiones administrativas financieramente perjudiciales o conductas delictivas.
También deberá establecer qué personas intervinieron y cuál fue el conocimiento y la responsabilidad de cada una.
La situación del Casmu presenta, por tanto, dos desafíos simultáneos: esclarecer la gestión de los recursos y preservar la continuidad de la atención médica.
El uso de garantías estatales, la transparencia de los balances y las condiciones de financiamiento de las mutualistas trascienden las disputas entre sus autoridades.
Son cuestiones de interés público que afectan la confianza en el sistema sanitario y en los mecanismos de control sobre instituciones que administran recursos vinculados con la salud de miles de uruguayos.
UyPress - Agencia Uruguaya de Noticias

